Pasar Produk Bayi Melemah: Daya Beli Turun atau Kelahiran Berkurang?
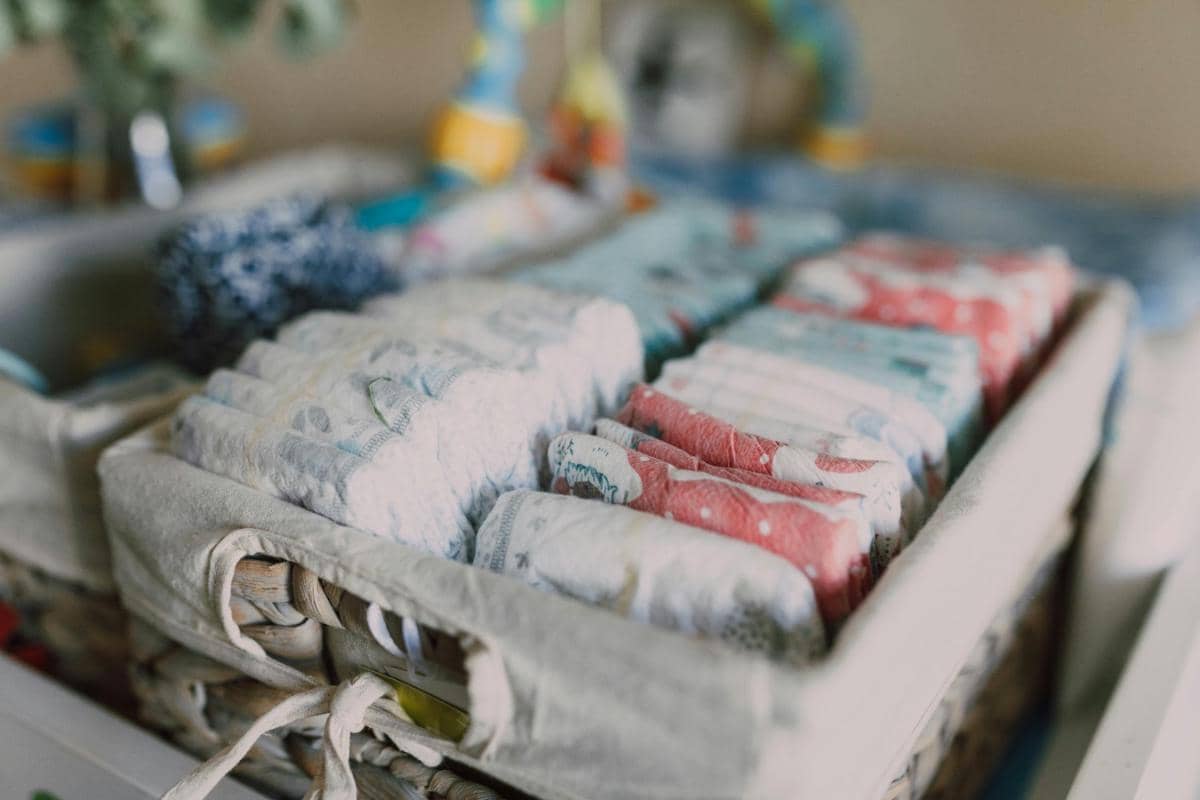
- Volume kategori bayi turun 4% pada semester pertama 2025, sementara penjualan popok sepanjang tahun turun 5% secara volume dan 8% secara nilai.
- Tekanan anggaran rumah tangga dan downtrading terlihat mendorong konsumen memilih produk, kemasan, atau merek berharga lebih rendah, meski kualitas tetap menjadi pertimbangan utama.
- Fertilitas Indonesia turun menjadi 2,13 anak per perempuan pada 2025, tetapi dampaknya terhadap penjualan tahunan belum dapat dihitung dan lebih bersifat struktural jangka panjang.
Pasar produk bayi menghadapi dua tekanan yang berbeda. Di satu sisi, rumah tangga semakin selektif dalam membelanjakan uang untuk kebutuhan bayi. Di sisi lain, penurunan angka kelahiran berpotensi mempersempit basis konsumen baru. Keduanya dapat memengaruhi pertumbuhan kategori, tetapi melalui mekanisme dan dalam rentang waktu yang berbeda.
Data penjualan memberikan petunjuk awal. Menurut Euromonitor International, volume penjualan ritel popok di Indonesia pada 2025 turun 5% menjadi 7,929 miliar unit. Nilai penjualannya turun lebih dalam, sebesar 8%, menjadi Rp24,968 triliun. Sementara itu, Worldpanel by Numerator mencatat bahwa pada paruh pertama 2025, nilai belanja kategori bayi tumbuh 3%, tetapi jumlah unit yang dibeli turun 4% dibandingkan periode yang sama tahun sebelumnya.
Perbedaan ini mengangkat pertanyaan yang lebih penting daripada sekadar apakah pasar sedang melemah: apakah konsumen membeli lebih sedikit karena daya beli tertekan, atau pasar kehilangan calon pembeli karena jumlah kelahiran menurun?
Data publik belum memungkinkan kita menghitung kontribusi masing-masing faktor secara langsung. Namun, sejumlah indikator dapat membantu membedakan tekanan jangka pendek pada perilaku belanja dari perubahan struktural pada basis konsumen.
Penjualan Turun, tetapi Apa yang Sebenarnya Berubah?
Kategori bayi dalam riset Worldpanel mencakup popok, tisu basah, sabun, sampo, bedak, produk perawatan tubuh, susu formula bayi, susu pertumbuhan, biskuit, dan sereal bayi. Panel tersebut memantau pembelian untuk konsumsi di rumah pada sekitar 68 juta rumah tangga di wilayah perkotaan dan perdesaan.
Pada paruh pertama 2025, volume pembelian kategori bayi turun 4%. Penurunannya lebih dalam daripada volume FMCG secara keseluruhan, yang turun 2% pada periode yang sama. Frekuensi belanja FMCG total tidak berubah, meskipun jumlah unit yang dibeli berkurang. Data publik belum merinci apakah pola frekuensi belanja kategori bayi mengikuti tren serupa.
Gambaran pada kategori popok lebih terlihat. Sepanjang 2025, volume penjualan ritel turun 5%, sedangkan nilai penjualan turun 8%. Berdasarkan perhitungan IDN Research Institute terhadap perubahan nilai dan volume tersebut, rata-rata nilai penjualan per unit turun sekitar 3%. Angka ini merupakan hasil perhitungan, bukan ukuran harga rata-rata yang dilaporkan langsung oleh Euromonitor. Perubahan bauran merek, ukuran kemasan, kanal penjualan, dan promosi dapat ikut memengaruhinya.
Dua sumber tersebut mengukur hal yang berbeda: Worldpanel mencatat pembelian rumah tangga pada kategori bayi yang lebih luas selama paruh pertama 2025, sedangkan Euromonitor mengestimasi penjualan ritel popok sepanjang tahun. Angkanya tidak bisa dibandingkan secara langsung. Meski begitu, keduanya menunjukkan bahwa membaca pasar hanya dari nilai belanja dapat menutupi perubahan pada jumlah barang yang dibeli dan komposisi produk yang dipilih.
Tekanan Belanja Memberi Petunjuk Jangka Pendek
Sejumlah indikator yang dirangkum Worldpanel menggambarkan ruang anggaran rumah tangga yang semakin terbatas. Indeks Keyakinan Konsumen turun dari 125 pada Mei 2024 menjadi 117 pada Mei 2025. Rata-rata belanja rumah tangga tercatat Rp6,6 juta pada kuartal kedua 2025, turun 0,2% dibandingkan setahun sebelumnya. Pada periode yang sama, porsi tabungan turun dari 6% menjadi 4%.
Kondisi tersebut terjadi ketika inflasi pada Mei 2025 tercatat 1,6%. Artinya, tekanan belanja rumah tangga tidak cukup dibaca dari inflasi umum saja. Ruang anggaran, keyakinan terhadap kondisi ekonomi, dan kemampuan mempertahankan pengeluaran juga perlu diperhitungkan.
Euromonitor menyebut harga sebagai faktor utama dalam keputusan membeli popok di tengah tekanan pendapatan rumah tangga. Dari sisi perusahaan, PT Uni-Charm Indonesia Tbk (UCID), produsen produk seperti MamyPoko, melaporkan penjualan bersih 2025 turun 17% menjadi Rp7,98 triliun. Perusahaan mengaitkan kinerjanya dengan lemahnya daya beli dan ketatnya persaingan popok yang mendorong konsumen memilih produk lebih murah, sebagaimana diberitakan IDX Channel.
Angka UCID perlu dibaca sesuai cakupannya. Pendapatan perusahaan mencakup kategori lain di luar popok bayi, sehingga penurunan pendapatan tidak bisa digunakan sebagai ukuran langsung kontraksi pasar popok. Namun, indikator rumah tangga, laporan kategori, dan keterangan perusahaan secara bersama-sama memberi alasan untuk menelusuri perubahan perilaku belanja lebih jauh.
Kelahiran Turun, tetapi Dampaknya Tidak Bekerja dalam Semalam
Perubahan demografi juga perlu diperhitungkan. Hasil Survei Penduduk Antar Sensus (SUPAS) 2025 dari Badan Pusat Statistik mencatat angka kelahiran total (total fertility rate atau TFR) Indonesia sebesar 2,13 anak per perempuan, turun dari 2,18 pada Long Form Sensus Penduduk 2020. BPS juga mencatat crude birth rate atau angka kelahiran kasar sebesar 16,18 kelahiran per 1.000 penduduk pada 2025.
TFR menggambarkan rata-rata jumlah anak yang akan dilahirkan seorang perempuan sepanjang masa reproduksinya berdasarkan pola fertilitas pada periode pengukuran. Sementara itu, angka kelahiran kasar mengukur jumlah kelahiran relatif terhadap total penduduk. Keduanya memberi konteks demografi, tetapi tidak langsung menunjukkan berapa banyak bayi yang menjadi konsumen produk pada tahun tertentu.
Penurunan fertilitas berpotensi memperkecil jumlah calon konsumen baru dalam jangka panjang. Namun, dampaknya terhadap penjualan tahunan juga dipengaruhi jumlah bayi yang sudah ada, usia anak, pola pemakaian produk, serta penetrasi kategori. Karena itu, perubahan TFR tidak dapat langsung diterjemahkan menjadi persentase penurunan penjualan popok.
Di sinilah perbedaan waktunya penting. Perubahan perilaku belanja dapat terlihat dalam transaksi ketika rumah tangga mulai mengurangi unit pembelian atau memilih opsi lebih murah. Perubahan demografi bekerja melalui jumlah kelahiran dan pembentukan basis konsumen baru dari waktu ke waktu.
Data yang tersedia belum cukup untuk menghitung seberapa besar kontribusi penurunan kelahiran terhadap pelemahan pasar produk bayi pada 2025. Karena itu, penurunan fertilitas lebih tepat dibaca sebagai tekanan struktural yang perlu diantisipasi, bukan sebagai penjelasan tunggal atas kontraksi penjualan dalam satu tahun.
Konsumen Beralih ke Opsi Lebih Murah
Sejumlah temuan Worldpanel menunjukkan bahwa downtrading—pergeseran konsumen ke produk dengan harga lebih rendah—terjadi pada kategori bayi. Pola tersebut muncul dalam laporan kuartal kedua, kuartal ketiga, dan tahun penuh 2025. Dalam laporan tematik From Cradle to Cart, Worldpanel juga menggambarkan kondisi ketika konsumsi produk perawatan bayi meningkat, tetapi belanjanya stagnan.
Temuan itu mengindikasikan bahwa jumlah produk yang digunakan dan nilai uang yang dibelanjakan tidak selalu bergerak searah. Salah satu penjelasan yang mungkin adalah peralihan ke pilihan dengan nilai per unit lebih rendah. Namun, pola konsumsi produk perawatan bayi tersebut tidak boleh dianggap identik dengan data volume kategori bayi yang turun 4%, karena cakupan dan periode pengukurannya berbeda.
Perubahan penawaran produk turut memberi konteks. Euromonitor menyoroti kemasan satuan MamyPoko, strategi harga terjangkau Baby Happy, serta peran kemasan kecil dan promosi dalam kanal penjualan. UCID juga memperkenalkan Fitti, merek dengan harga lebih rendah. Langkah-langkah ini menunjukkan bahwa pilihan harga menjadi bagian dari respons pasar, meskipun tidak dengan sendirinya membuktikan alasan setiap konsumen berpindah produk.
Menariknya, harga bukan faktor yang paling banyak disebut ibu sebagai penentu loyalitas dalam survei Snapcart terhadap 721 ibu. Sebanyak 50% responden menyebut kualitas dan hasil produk sebagai faktor utama, 32% menyebut kecocokan produk tanpa alergi, dan 18% menyebut keterjangkauan harga. Survei yang sama mencatat 28% ibu bersedia beralih ke merek serupa jika produk favorit mereka tidak tersedia.
Temuan survei dan data transaksi mengukur hal yang berbeda. Survei menggambarkan faktor yang dianggap penting oleh konsumen, sedangkan data transaksi mencatat pilihan pembelian yang terjadi. Konsumen dapat tetap memprioritaskan kualitas, tetapi mencari alternatif dengan harga lebih rendah selama produk tersebut masih memenuhi kebutuhan. Ini merupakan kemungkinan yang konsisten dengan temuan downtrading, meski belum membuktikan motif setiap pembelian.
Persaingan Merek: Pasar Menyusut atau Pangsa Berpindah?
Selain tekanan belanja dan perubahan demografi, dinamika persaingan perlu diperhitungkan ketika membaca kinerja masing-masing perusahaan. Menurut Euromonitor, Uni-Charm Indonesia dan Softex Indonesia secara gabungan menguasai 75% nilai penjualan ritel popok pada 2025. Pangsa nilai ritel Uni-Charm turun dari 44% pada 2020 menjadi 39% pada 2025, sedangkan pangsa Softex naik dari 35% menjadi 36%.
Di tingkat merek, Uni-Charm Indonesia memasarkan MamyPoko dan Fitti, sementara Softex Indonesia bersaing melalui Sweety dan Baby Happy. Penyebutan merek ini penting karena perubahan kinerja perusahaan tidak selalu mencerminkan perubahan permintaan kategori secara keseluruhan. Perusahaan dapat kehilangan pangsa ketika pesaing tumbuh, bahkan ketika pasar tidak menyusut dalam besaran yang sama.
Namun, data pangsa pasar tersebut juga tidak membuktikan bahwa perpindahan konsumen dari satu merek ke merek lain menjadi penyebab utama kontraksi pasar popok pada 2025. Pangsa pasar merupakan ukuran relatif: kenaikan satu pemain dapat terjadi bersamaan dengan penurunan pemain lain, sementara total pasar dapat tumbuh ataupun menyusut.
Karena itu, tiga hal perlu dipisahkan: penurunan volume pasar, pergeseran konsumen ke segmen harga lebih rendah, dan perubahan posisi kompetitif merek. Ketiganya dapat berlangsung bersamaan, tetapi membutuhkan bukti berbeda untuk menentukan seberapa besar kontribusi masing-masing.
Apa yang Perlu Didiagnosis Brand?
Data publik memberikan petunjuk tentang tekanan daya beli, pergeseran ke opsi lebih murah, dan penurunan fertilitas. Namun, untuk menentukan respons bisnis, brand perlu memisahkan tiga mekanisme yang bisa menghasilkan penurunan penjualan.
Pertama, penurunan penetrasi. Semakin sedikit rumah tangga yang membeli produk dalam kategori. Jika ini terjadi, brand perlu mengevaluasi ukuran basis pembeli dan cara menjangkau keluarga yang baru memasuki tahap kebutuhan produk bayi.
Kedua, penurunan intensitas pembelian. Rumah tangga masih membeli, tetapi frekuensi atau jumlah unit yang dibeli berkurang. Jika mekanisme ini terbukti, pola pemakaian, ukuran kemasan, dan ritme promosi perlu dievaluasi berdasarkan perilaku pembelian aktual.
Ketiga, penurunan nilai per unit atau pergeseran pangsa merek. Konsumen mungkin memilih kemasan, kanal, atau merek dengan nilai transaksi lebih rendah. Pada saat yang sama, pangsa merek dapat berpindah di antara pemain. Brand perlu meninjau arsitektur harga, proposisi nilai, pilihan kemasan, dan dampaknya terhadap margin—tanpa mengasumsikan bahwa menurunkan harga selalu menjadi solusi.
Untuk membedakan ketiganya, brand perlu memantau penetrasi, frekuensi pembelian, volume per pembeli, nilai per unit, serta pangsa merek menurut segmen harga. Data publik yang tersedia belum memberikan seluruh indikator tersebut secara terperinci untuk kategori bayi.
Jadi, Daya Beli Turun atau Kelahiran Berkurang?
Bukti yang tersedia lebih langsung menunjukkan perubahan perilaku belanja dalam jangka pendek: volume kategori bayi turun pada paruh pertama 2025, pasar popok kehilangan volume dan nilai sepanjang tahun, dan Worldpanel berulang kali mencatat downtrading. Indikator ekonomi rumah tangga memberi konteks yang sejalan dengan tekanan anggaran.
Sementara itu, penurunan fertilitas merupakan sinyal struktural yang relevan bagi pertumbuhan pasar dalam jangka panjang. Namun, data TFR dan angka kelahiran kasar belum cukup untuk menghitung kontribusinya terhadap penurunan penjualan popok pada 2025.
Dengan demikian, data yang tersedia belum dapat menentukan faktor mana yang paling besar kontribusinya secara kuantitatif. Akan tetapi, keduanya tidak perlu diperlakukan sebagai penjelasan yang saling meniadakan. Tekanan belanja dapat mengubah cara keluarga membeli produk saat ini, sementara penurunan kelahiran berpotensi memengaruhi jumlah calon pembeli baru ke depan.
Bagi brand, pertanyaan strategisnya bukan sekadar apakah pasar sedang melemah. Yang lebih penting adalah mengetahui apakah pertumbuhan terhambat karena basis pembeli menyusut, pembeli mengurangi jumlah yang dibeli, atau konsumen mengalihkan belanja ke pilihan dengan nilai per unit lebih rendah. Diagnosis itulah yang menentukan apakah respons perlu berfokus pada perekrutan pembeli, retensi, arsitektur harga, atau perlindungan margin.
Referensi
Badan Pusat Statistik. (2026). SUPAS 2025: Angka kelahiran total (TFR) sebesar 2,13, angka kematian bayi (IMR) sebesar 14,12, dan persentase lansia mencapai 11,97 persen. https://www.bps.go.id/id/pressrelease/2026/05/05/2645/supas-2025--angka-kelahiran-total--tfr--sebesar-2-13---angka-kematian-bayi--imr--sebesar-14-12--dan-persentase-lansia-mencapai-11-97-persen-.html
Badan Pusat Statistik. (2026). Penduduk dan Indikator Kependudukan Hasil Survei Penduduk Antar Sensus 2025. https://www.bps.go.id/en/publication/2026/06/30/bdc814f38edf0a941f4f9d34/penduduk-dan-indikator-kependudukan-hasil-survei-penduduk-antar-sensus-2025
CNN Indonesia. (2026). BPS sebut laju pertumbuhan penduduk Indonesia melambat. https://www.cnnindonesia.com/ekonomi/20260506141902-537-1355749/bps-sebut-laju-pertumbuhan-penduduk-indonesia-melambat
Euromonitor International. (2026). Nappies/Diapers/Pants in Indonesia. https://www.euromonitor.com/nappies-diapers-pants-in-indonesia/report
Euromonitor International. (2026). Nappies/Diapers/Pants in Indonesia [ringkasan laporan]. MarketResearch.com. https://www.marketresearch.com/Euromonitor-International-v746/Nappies-Diapers-Pants-Indonesia-45009187/
Fiansyah, R. (2026). Unicharm Indonesia (UCID) rugi Rp1,2 triliun sepanjang 2025. IDX Channel. https://www.idxchannel.com/market-news/unicharm-indonesia-ucid-rugi-rp12-triliun-sepanjang-2025/all
Snapcart. (2025). Happy Mom, Happy Baby: Part 2. https://snapcart.global/happy-mom-happy-baby-part-2/
Worldpanel by Numerator. (2025). In-home FMCG Monitor Q2 2025. https://market.worldpanelbynumerator.com/id/News/In-home-FMCG-Monitor-Q2-2025
Worldpanel by Numerator. (2025). In-home FMCG Monitor Q3 2025. https://market.worldpanelbynumerator.com/id/News/In-home-FMCG-Monitor-Q3-2025
Worldpanel by Numerator. (2025). From Cradle to Cart: The Future of Growth in Indonesia. https://market.worldpanelbynumerator.com/id/News/Indonesia-Baby-report-2025
Worldpanel by Numerator. (2026). Indonesia FMCG Monitor FY 2025. https://go.numerator.com/Indonesia-FMCG-Monitor-FY-2025.html
Worldpanel by Numerator. (2026). Indonesia FMCG Monitor Q1 2026. https://worldpanelbynumerator.com/insights/indonesia-fmcg-monitor-q1-2026